3000万不是“买身份”,是“锁一笔钱换居留”2024年3月1日,香港重启新资本投资者入境计划(New CIES)。到2026年中,全球申请量已经冲到4000宗出头,预计为香港带来超1200亿港元资金。热度很高,但很多人第一次看规 ...
|
3000万不是“买身份”,是“锁一笔钱换居留”
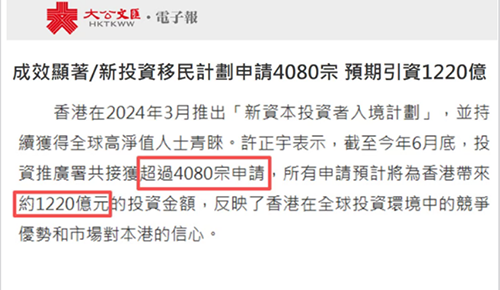
2024年3月1日,香港重启新资本投资者入境计划(New CIES)。到2026年中,全球申请量已经冲到4000宗出头,预计为香港带来超1200亿港元资金。 热度很高,但很多人第一次看规则会有点懵:3000万港元,到底能买什么、不能买什么、值不值?
先把结构拆开。
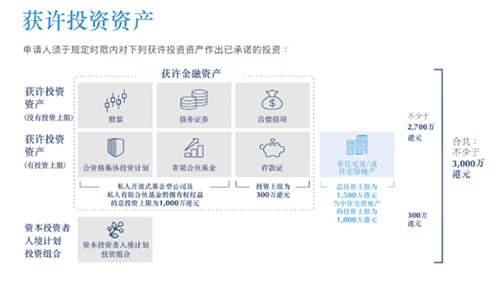
一、3000万不是一笔钱,是两段
按官方口径,获许投资资产分两块:
第一块:2700万港元
可自主配置于获许金融资产和/或房地产。
第二块:300万港元(固定)
必须投入“资本投资者入境计划投资组合”,由香港投资管理有限公司管理,主要投香港本地科创和重点产业,有锁定期,不能自己挑标的。
也就是说,你不能把3000万全买成自己喜欢的股票,也不能全买房。300万是“硬指标”,先扣掉,剩下2700万才是你自由发挥的空间。
二、2700万能投什么
获许金融资产(无上限或有限额)
股票:港交所上市、以港元或人民币交易的股份
债务证券:港交所上市的港元/人民币债券;或由政府、外汇基金、港铁、机管局、按揭证券公司、上市公司发行或担保的定息/浮息工具、可换股债券
存款证:认可机构发行的港元/人民币存款证,上限300万港元,且购买时距到期不少于12个月
后偿债项:认可机构发行的港元/人民币后偿工具
合资格集体投资计划:证监会认可基金、REITs、投连险、开放式基金型公司(OF)
有限合伙基金(LPF):按《有限合伙基金条例》注册的基金权益(私人OF+私人LPF合计上限1000万港元) 房地产(含在2700万里,总上限1500万)
非住宅房地产(写字楼、商铺、工厦):上限1500万港元
住宅房地产:单一物业成交价需达3000万港元以上,计入上限1000万港元
几个容易踩的点
计划推出前(2024年3月1日前)买的资产,不计入
现金存款、境外非上市私人公司,不算获许资产
投资期间不能随便减仓——市值跌了不用补钱,涨了不能拿走增值部分,必须维持合规组合 三、申请人本身也有门槛
不是“有钱就行”:
年满18岁
身份限定:外国公民、澳门居民、台湾华籍居民,或已取得外国永久居民身份的中国籍人士(普通内地户籍不能直接递,得先有第三国永居)
递交前连续6个月,绝对实益持有不少于3000万港元净资产(家庭共同资产可按份额计入)
无不良入境记录和犯罪记录
有能力负担自己和受养人在港生活,不依赖投资收益、不领综援
四、流程怎么走
向投资推广署交净资产审查 → 拿到符合净资产规定证明书
向入境处递交居留申请 → 原则上批准(给180天访客签证来港投资)
在期限内完成3000万合规建仓
投资推广署核查投资合规 → 发符合投资规定证明书
入境处正式批准,获2年居留签证
续签节奏:2年→3年→3年,每次续签前都要重做投资核查
连续通常居住满7年,可申请香港永居;达不到也可申请“无条件逗留”
关键一句:续签不看你有没有在港上班,只看投资还在不在。
五、那“值不值”怎么判断
别听中介一句话定性。拆成四个维度自己问自己:
① 资金是不是“闲钱”
3000万至少要锁7年以上,中间不能随便抽。如果资金短期要周转、要买房、要兜底主业现金流,这条路会很拧巴。
② 身份资格成不成
普通内地户籍先得拿第三国永居才能递,这一步本身要时间和合规成本。别把“先递着看”当策略。
③ 收益预期放平
2700万里大部分是金融资产,股票基金债券都有波动,非保证;300万科创组合有锁定期,流动性差。它不是理财计划,是“为身份付的机会成本”。
④ 隐性成本算全
申请、审计、律师、税务申报费用
每年投资核查的会计师鉴证成本
内地税务居民身份的申报义务(CRS还在跑)
2026年12月1日之后,个人境外投资还要叠加发改委49号令的备案要求 六、适合谁,不适合谁
相对适合
已经有第三国永居或符合身份资格
3000万是长期不动的“配置层”资金
不想受雇、不想创业,只想留一条香港居留通道
本身就有跨境资产、需要香港这个“中间层”做持有和传承
不太适合
内地普通户籍、也没打算拿第三国永居
资金靠过桥、短期要退出
以为“买套房就能拿身份”(住宅最多计1000万)
把投资移民当成“避税工具”或“教育捷径” 七、关于教育和税务,说句实在话
香港身份确实能打开一些教育通道:DSE申香港本地大学、华侨生联考申内地高校、国际学校选择更宽。但这不是“低分上985”,是另一条赛道,且有居住年限、回乡证、报名资格等前提。
税务上,香港本身税制简明、无资本利得税,但你作为内地税务居民的申报义务不会自动消失。海外收入、金融账户信息交换、身份切换后的税务居民认定,都要单独看,不能一句“免税”带过。
最后总结一句
新CIES不是“花钱买身份”的快车道,是“愿意把一笔钱长期放在香港、接受监管和波动”的高净值通道。
值不值,不取决于别人说多好,取决于三件事:
资金能不能锁得住、身份资格匹不匹配、家庭下一步要不要香港这一层。
想清楚这三个问题,再谈配置。
 |
2023-08-25
2023-06-13
2023-03-06
2023-05-11
2024-09-05
2023-06-06
2024-03-21
2023-06-21